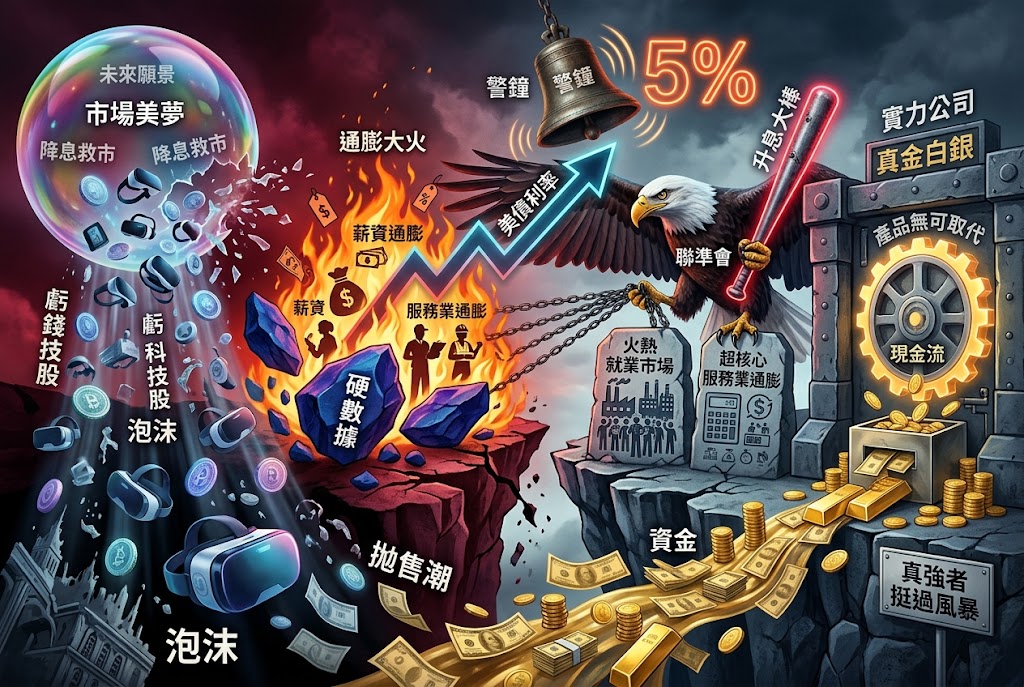
全球金融市場這幾年一直有個戒不掉的癮頭,那就是只要看到經濟稍微變差一點,就急著猜測美國聯準會一定會心軟、馬上降息救股市。很多投資人在公司根本沒賺錢的情況下,單憑「降息救市」的美好想像就大膽借錢買股票,把股價炒得老高。然而,最近十年期美債利率一路逆向狂飆逼近 5% 大關,債券市場用最無情的方式給了大家一記當頭棒喝。聯準會從頭到尾都沒有打算放水,官員們的眼睛正死死盯著兩大誰也動搖不了的硬指標:一個是工廠與企業依然搶著找人、薪水降不下來的火熱就業市場;另一個則是扣掉房子和油價後,依然居高不下的「超核心服務業通膨」。在油價衝破百美元、AI 算力狂潮帶動實體用工的雙重刺激下,各行各業的人事薪水與服務價格硬得跟石頭一樣,讓聯準會根本沒有任何藉口可以降息,甚至還得把再度升息的大棒悄悄握在手裡。
這場市場一廂情願的降息美夢,碰上央行寸步不讓的通膨數據,清楚宣告了「只要股市一跌、央行就會乖乖降息」的舊思維已經徹底破滅,全球資產價格正面臨一場極為殘酷的重新算帳。
聯準會受法律約束的真正責任只有兩個:控制物價與照顧就業,從來沒有義務幫高估值的股票護盤。只要失業率沒有突然失控飆高、服務業找人依然得開出高薪,物價漲幅就絕對不可能自己乖乖降回百分之二的理想目標。過去幾個月市場不斷押注的降息,根本是在通膨大火還沒滅的時候就急著開香檳慶祝。當冷冰冰的硬數據一件件擺在眼前,逼得大家不得不面對「利率不僅不會快降,甚至還會在高檔卡很久、甚至可能再往上調」的殘酷現實時,過去靠著降息幻想吹出來的股價泡沫,立刻就得面臨最直接的擠水分與拋售潮。
更深遠的影響在於,當借錢不用利息的好日子一去不復返,手握資金的人挑股票的邏輯也必須全盤改寫。在實質高利率變成常態的新時代,過去那種只會講未來願景、本業每天都在虧錢的高科技題材股,已經完全沒有混水摸魚的生存空間。市場上真正清醒的資金,正在全面展開大撤退,轉身躲進那些即使面對 5% 的高利息也能靠實力穩健賺錢的公司。只有那些產品無可取代、有能力把漲價成本轉給消費者,而且每天打開大門營業都能賺進大把大把現金流的真強者,才能在這場降息幻覺破滅的大風暴中,替投資人守住真正的財富底氣。
發佈留言