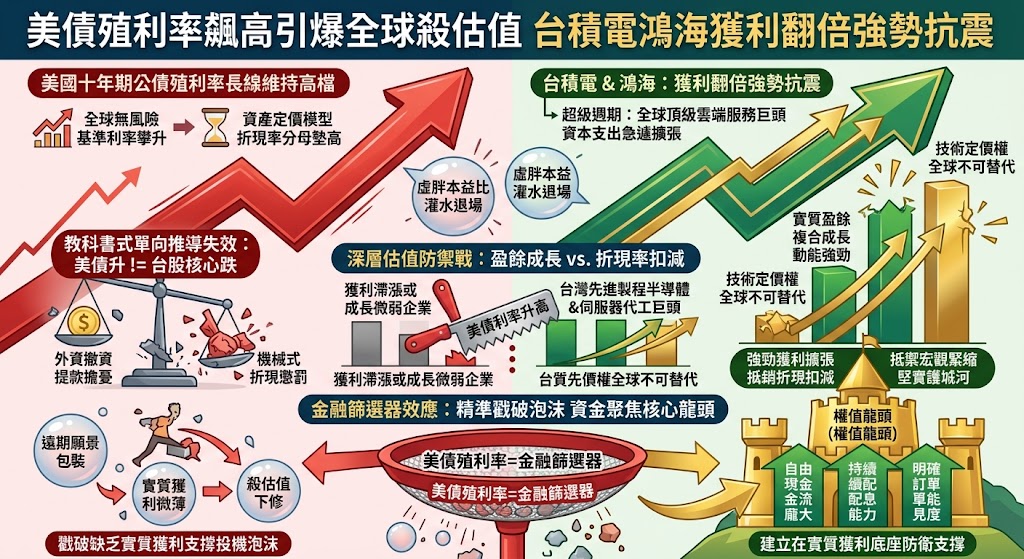
隨著美國聯準會貨幣政策在通膨韌性與財政部發債壓力下反覆拉鋸,美國十年期公債殖利率長線維持高檔震盪。在國際金融機構的資產定價模型中,美債殖利率一向被視為跨國投資的無風險基準利率,一旦該指標攀升,所有權益類資產未來現金流的折現率分母隨之墊高,市場勢必啟動系統性的估值壓縮。這項規律引發了市場對台股的深層恐慌,投資人普遍擔憂外資將因折現率走高而全面自台股撤資提款。
然而,當前台股以台積電與鴻海為核心的先進製程與人工智慧水冷伺服器供應鏈,正處於全球頂級雲端服務巨頭資本支出急遽擴張的超級週期。企業實體每股盈餘與自由現金流的翻倍擴張速度,遠遠凌駕於折現率上升的衝擊。
這場美債殖利率高企引發的機械式折現懲罰,與台灣核心科技巨頭實體盈餘爆發式增長的硬核基本面正面對撞,宣告了只要美債殖利率飆高、新興市場權益資產必然全盤崩跌的教科書式單向推導徹底失效,台股核心定價正展開一場靠虛胖本益比灌水退場、轉向以實體盈餘高速增長直接對沖折現率的深層估值防禦戰。
從定價機制來看,資產合理價值取決於盈餘成長率與資金要求回報率之間的動態競速。若一家企業獲利停滯或成長幅度微弱,美債無風險利率每上升一個百分點,在長天期折現懲罰下便足以導致合理估值重挫一成五至兩成。然而,台灣先進製程半導體與伺服器代工巨頭憑藉全球不可替代的技術定價權,未來數年的實質盈餘複合成長動能強勁,強大的獲利擴張不僅能完全抵消無風險利率上揚帶來的折現扣減,更直接轉化為抵禦宏觀緊縮的堅實護城河。
美債殖利率攀升的真正影響並非全面打擊市場,而是作為客觀的金融篩選器,精準戳破缺乏實質獲利支撐的投機泡沫。過去在資金氾濫時代,市場充斥著靠遠期願景包裝、實質獲利微薄卻享有數十倍甚至百倍本益比的題材個股,如今在折現率回歸真實後紛紛面臨嚴厲的估值下修。與此同時,市場資金被迫自純題材標的抽離,高度聚焦於具備龐大自由現金流、可持續配息能力與明確訂單能見度的權值龍頭,為市場確立起建立在實質獲利底座上的防衛支撐。
發佈留言