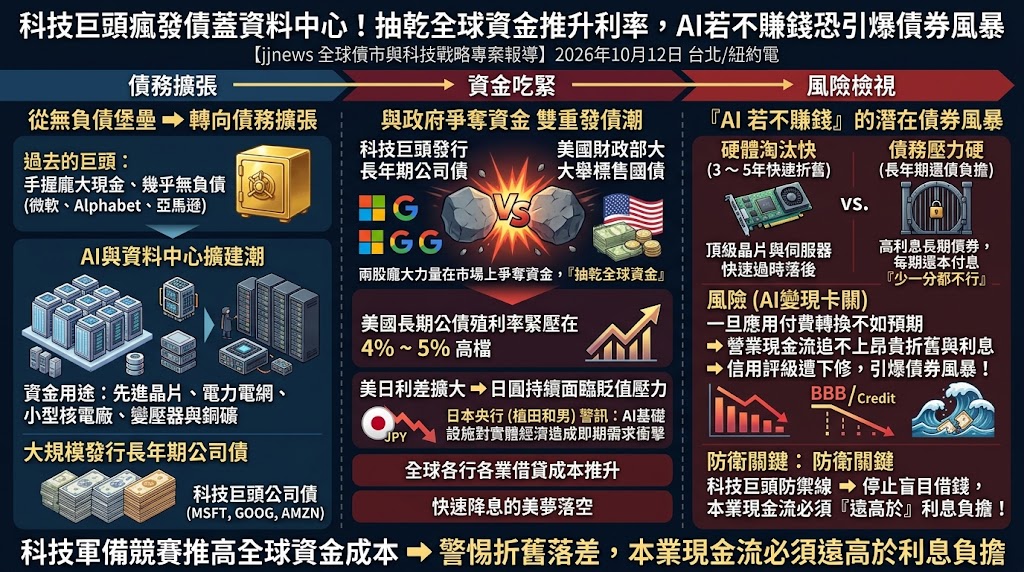
過去十幾年來,全球債券市場一直將微軟、Alphabet、亞馬遜等科技巨頭視為手握龐大現金、幾乎沒有負債的穩健堡壘。然而,生成式人工智慧與超大型資料中心對電力、電網設備與先進硬體的龐大需求,正在徹底扭轉這些大公司的財務型態。
正如日本央行總裁植田和男公開提出的警訊,人工智慧基礎設施的狂潮對實體經濟造成了顯著的即期需求衝擊。為了搶先鎖定先進晶片、甚至買下小型核電廠與專用高壓變電所,美系科技巨頭開始大規模轉向債券市場,發行大量長年期的公司債來借錢擴產。
這波發債潮碰上美國財政部為了補足赤字而大舉標售國債,兩股龐大的籌資力量在市場上互相爭奪資金,直接把美國長期公債殖利率緊緊壓在百分之四到百分之五的高檔位置。這不僅擴大了美日之間的利差、讓日圓持續面臨貶值壓力,更把全球各行各業的借貸成本推升到近年少見的高水位。
科技巨頭透過發債借錢搶購能源與算力的激進擴張,與長期偏高的利率對整體經濟產生的緊縮壓力,說明了科技軍備競賽並非毫無代價,它實質上推高了全球市場的資金成本。債券市場正在認真評估,如果投入的龐大設備無法及時換成實質利潤,是否會衝擊科技公司的信用穩定。
科技巨頭以前賺了錢多用來發股利或買回自家股票,現在卻為了動輒數百億美元的單一資料中心園區,開始與政府搶著在市場上借錢。這股資本支出熱潮在實體世界上推升了銅礦、變壓器與電力的價格,在金融市場上也吸走了大量長期資金。這種由實體建置需求推升的長天期利率,拉大了美元與其他貨幣的利差,讓原本期待各國央行能迅速大幅降息的希望落空,成為全球利率難以快速回落的重要結構性因素。
更嚴峻的考驗在於硬體淘汰速度與固定還債壓力的落差。在技術快速迭代的環境下,今天花幾十億美元買進的頂級晶片與伺服器,在短短三到五年內就可能面臨運算效率落後與殘值大幅折舊的考驗;然而,科技公司為了買設備所發行的高利息長期債券,每期要還的本金與利息卻是少一分都不行的硬性負擔。
一旦終端軟體與企業應用的付費轉換率不如預期,公司的營業現金流追不上昂貴的折舊攤提與債務利息,投資機構就會開始下修對這些科技大廠的信用評價。科技巨頭要度過這場債券市場的檢驗,關鍵在於不能盲目借錢擴建,必須讓本業產生的現金流遠高於應繳的利息負擔,避免讓爭奪技術領先的軍備競賽,演變成拖垮公司財務流動性的沉重負擔。
發佈留言