在央行第七波信用管制實施初期,全台房市一度因為各家銀行不動產放款比率逼近上限、出現無差別限貸,導致市場交易量急凍。
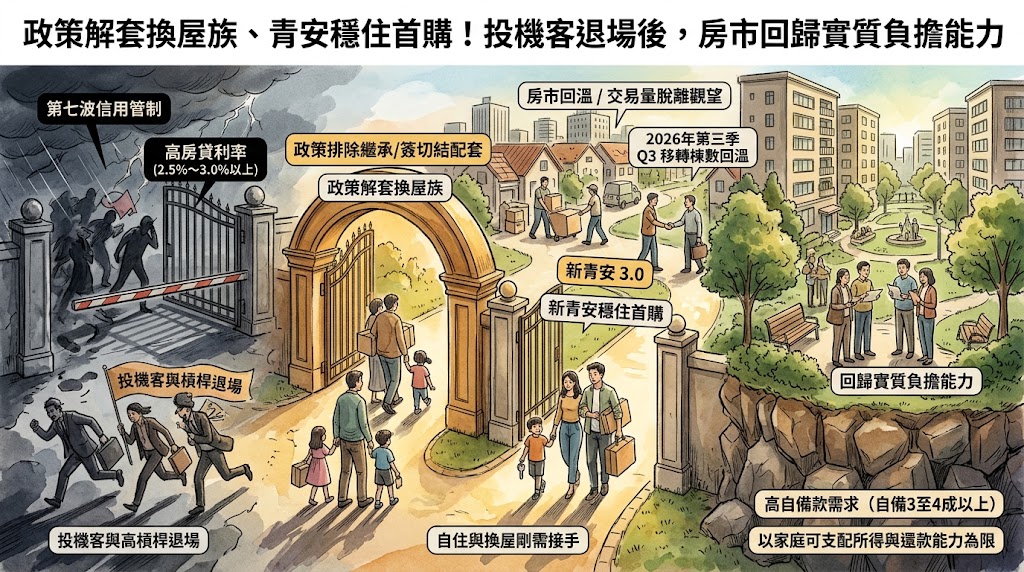
隨後監管單位釐清放款邊界,排除繼承取得不動產的首購限制,並針對實質換屋自住族群提供簽署切結書的配套措施,加上「新青安貸款 3.0」銜接上路,政策重新為非投機的自住需求提供貸款空間。二〇二六年第三季六都買賣移轉棟數達到五點四萬棟、年增百分之五,其中九月單月達到一點七九萬棟,顯示自住與換屋的實際交易動能逐漸脫離初期政策衝擊帶來的觀望情緒。
然而,這波交易量回溫並不代表房市重回過去的低利投機環境。目前一般民營銀行非首購房貸利率多維持在百分之二點五至三點零以上,第二戶房貸成數受限且取消寬限期,短期炒作資金與高槓桿買盤已難以在市場立足。
監管政策對自住需求放行貸款,碰上借貸資金成本長期維持相對高檔、迫使投機槓桿退場,說明了過去依賴高成數、寬限期與短期轉手推升房價的模式已告一段落。整體房產交易正轉向由高自備款、實質自住需求為主的穩定結構。
第七波管制初期,市場最主要的困境在於「先買後賣」的換屋家庭因貸款受阻面臨違約風險,導致換屋鏈停擺。主管機關針對換屋切結與繼承房屋的補充規範,改善了這個流動性問題。首購族運用補貼利率購屋,換屋族則按計畫售出原有舊屋,帶動成交量自低點回升。這項調整確立了信用管制的重點:並非全面切斷資金,而是將有限的放款額度留給實質居住需求,維持中古屋市場的基本換手運作。
在房貸利率偏高、銀行審件嚴格的環境下,買方缺乏追價的資金彈性,賣方也無法期待短期投資客接手加價。以自住為主的市場,房屋定價必須回歸家庭可支配所得與每月實際還款能力的上限。這種由較高自備款(自備三至四成以上)與穩定還款金流支撐的買盤,財務體質相對健全,也降低了房市在去槓桿過程中出現斷頭拋售的風險。
發佈留言