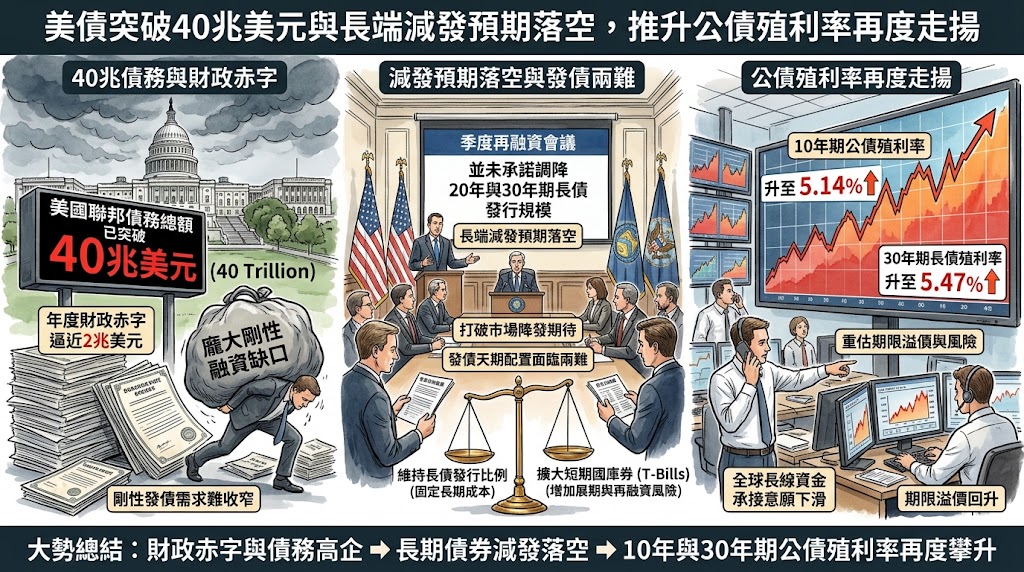
美國 10 年期公債殖利率再度回彈至 5.14%,30 年期長債殖利率同步升至 5.47%,迅速回吐了此前市場因預期供給壓力放緩所帶來的技術性反彈。
在市場原先的預期中,部分投資人原本押注財政部將在初級交易商問卷中釋放明確訊號,預告 11 月初的季度再融資會議將調降 20 年與 30 年期長債標售規模;然而,財政部問卷對此語帶保留,並未給予明確承諾,直接打破了市場對長債發行減量的短期期待。
更根本的宏觀制約在於,美國聯邦債務總規模已突破 40 兆美元大關,年度財政赤字逼近 2 兆美元水準。在剛性融資缺口難以收窄的現實下,長天期公債面臨近 5.5% 的融資成本,使財政部在發債天期配置上面臨兩難:究竟應維持長債發行比例以固定長期成本,還是大幅轉向期限更短的短期國庫券(T-Bills),成為牽動全球固定收益市場定價的核心焦點。
聯邦政府財政赤字帶來的發債需求,碰上全球資本市場對長天期美債承接意願下滑所引發的期限溢價回升,說明了單純仰賴財政部微調發債節奏,難以改變長端利率偏高的中樞格局。全球債券市場正在重新評估以短期票券填補中長期赤字的極限,並反映主權債務擴張下的實質風險溢價。
面對長端融資成本偏高,財政部若選擇擴大發行短期國庫券(T-Bills),短期內雖能減輕當期的長期利息負擔,但這項策略本質上是將長期財政需求轉化為對貨幣市場基金(MMF)與短期游資的高度依賴。
當債務總額已達 40 兆美元規模時,短債佔比過高會顯著增加未來的債務展期(Rollover)頻率與再融資定價不確定性。一旦貨幣市場的過剩流動性被大量短期票券吸納完畢,發債需求終究需要回歸中長端市場尋求資金,屆時若缺乏長線資金買盤承接,10 年與 30 年期長債的定價壓力依然存在。
在赤字規模短期內難以顯著縮減的情況下,固定收益投資人不再單純將長天期美債視為傳統的低波動避險資產,而是逐步將供給過剩帶來的期限溢價納入定價模型。長天期殖利率維持在相對高檔,反映出市場對長期債務擴張可持續性的審慎態度。
對於大型主權基金與退休機構而言,現階段的配置邏輯正從博取降息帶來的資本利得,逐步轉向鎖定 5% 以上的高額固定票息回報,同時維持適度的高流動性部位,以應對發債天期調整與供給波動所帶來的市場震盪。
發佈留言