隨著美國長天期公債殖利率站穩 5% 以上,固定收益市場的定價核心出現實質轉變:市場關注的焦點已從「聯準會降息時點的利率風險」,轉向「高負債企業能否承受長期高息環境的信用風險(Credit Risk)」。
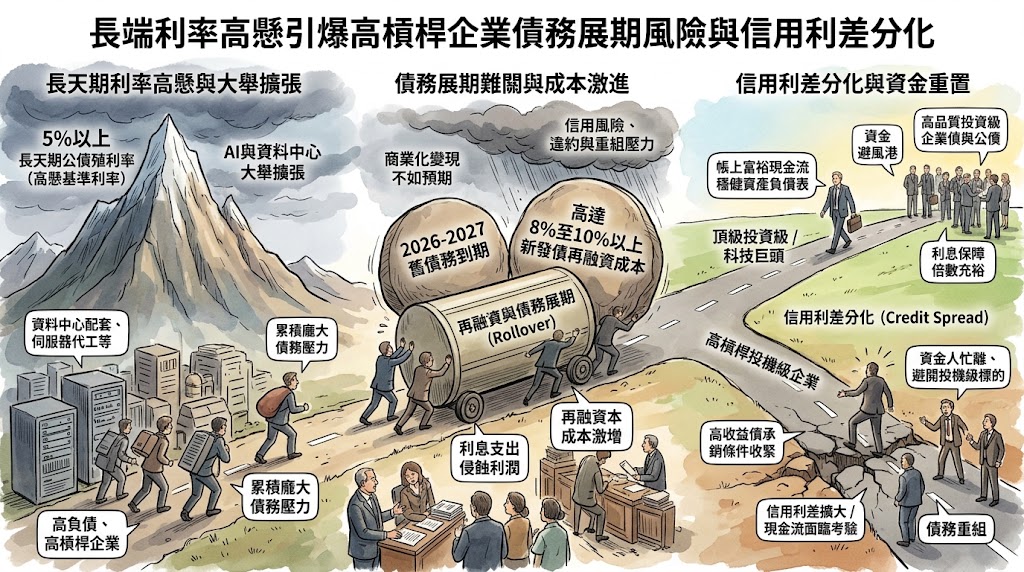
過去兩年多來,生成式 AI 與超大規模算力資料中心的擴建潮,推動大批次級雲端業者、伺服器零組件與獨立發電業者透過公司債市場發行大規模債券進行擴張。在 2026 年累積龐大發債規模後,無風險基準利率的維持高檔與持續具韌性的通膨數據,大幅壓縮了政策宽松的空間。原本期望在低利率循環中順利完成債務展期的企業,正面臨再融資成本激增的現實考驗;部分商業化變現進度不如預期的周邊科技與能源供應商,其信用利差與違約保障成本已出現擴大跡象。
激進擴張的算力資本開支碰上長期高借貸成本,促使信用債市場轉向嚴格檢驗企業的自由現金流與實質償債能力。這項轉變說明了算力題材帶來的紅利並非全體適用,高槓桿且非龍頭地位的周邊業者正面臨更嚴苛的再融資條件。
與帳上坐擁豐厚淨現金與強大現金流的頂級科技巨頭不同,眾多參與資料中心周邊配套、伺服器代工組裝或算力硬體租賃的業者,其經營模式多依賴連續發債進行資產擴張。當長端利率維持高位、信用市場風險偏好轉向審慎時,高收益債券市場的承銷條件大幅收緊。
若企業新發行債券的票面利率被迫抬升至 8% 至 10% 以上,其經營利潤恐將被利息支出大量侵蝕。這種因融資成本大幅上升導致的利差擴大,使依賴高槓桿支撐資本支出的非核心科技供應商面臨實質的現金流壓力與債務重組考驗。
在信用風險逐步浮現的市場環境下,固定收益資產的配置邏輯著重於發行主體的資產負債表品質。
市場資金正從缺乏足夠定價能力與充足現金儲備的高槓桿投機級標的撤出,轉向資產負債表穩健、利息保障倍數充裕且擁有長期合約保障的頂級投資級(Investment Grade)企業債或高品質政府公債。透過深入檢視企業的資本支出回報率與現金流覆蓋程度,投資人在因應高利率環境與潛在信用事件時,才能維持投資組合的本金安全性與流動性。
發佈留言