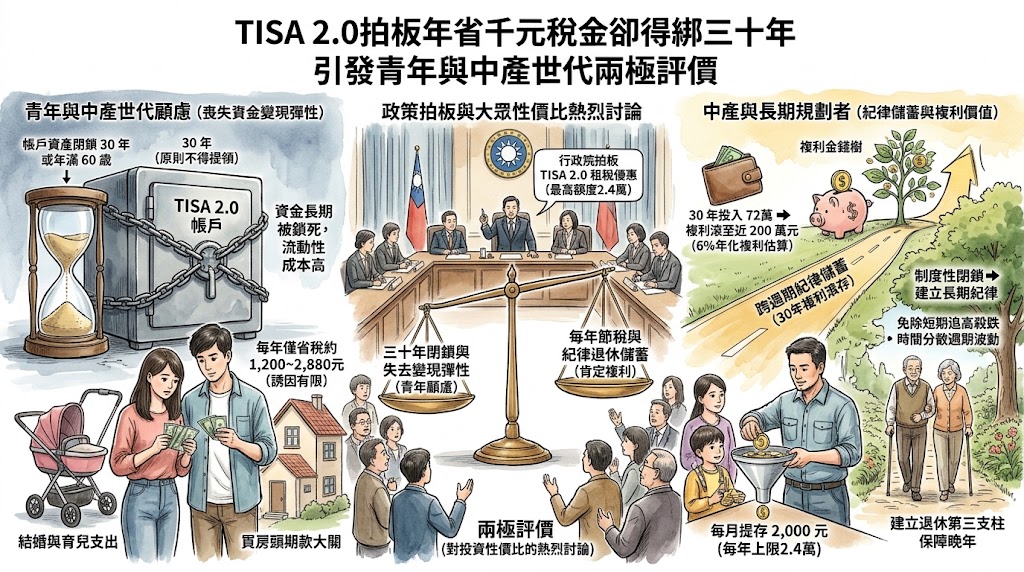
行政院會正式拍板「個人投資儲蓄帳戶」(TISA 2.0)租稅優惠方案,提供每人每年最高 2.4 萬元的綜合所得稅特別扣除額。
依據財政部試算,若以綜所稅最低稅率 5% 計算,納稅人每年可省下 1,200 元稅金;適用 12% 稅率級距者,每年節稅約 2,880 元。然而,該方案伴隨嚴格的資金閉鎖條件:帳戶內資產除死亡或重病等法定重大變故外,原則上必須持有滿 30 年或年滿 60 歲,提領時才能享有免稅優惠。
金管會推動此項制度的初衷,是借鏡勞退自提與日本少額投資非課稅制度(NISA)的長期儲蓄紀律,希望在台灣步入超高齡化社會之際,建立個人退休儲蓄的第三支柱。但每年 1,200 元至 2,880 元的即期節稅誘因,對上長達三十年喪失變現彈性的流動性折價,在市場上引發了對投資性價比的熱烈討論。
這項旨在以所得稅扣除額引導全民建立長期資產配置的政策善意,碰上個體在成家、購屋與緊急儲備等階段對高流動性的實際需求,顯示出單純依靠微型節稅誘因,難以完全化解青年受薪階級對資金長期鎖定的顧慮。
從資金時間價值與機會成本來看,25 至 35 歲的年輕受薪階層面臨買房頭期款、結婚育兒及職涯進修等大額現金流支出。每年 1,200 元的邊際節稅效益相對有限,一旦將具備彈性的資金存入該帳戶,便面臨數十年無法隨意動用的限制。對於最需要保有應急彈性的年輕世代而言,因資金被鎖定所付出的流動性成本,明顯高於每年千餘元的稅額補貼。
不過,若從家庭長期財富規劃的角度觀察,該帳戶的核心價值主要體現在利用制度性閉鎖建立長期紀律儲蓄。若每月提存 2,000 元達每年 2.4 萬元上限,在 6% 的長期年化複合報酬率假設下,30 年間投入的 72 萬元本金將滾動至近 200 萬元。
如果家庭成員共同運用額度,長效閉鎖期在客觀上也能避免因市場波動頻繁追高殺跌或挪作短期消費,發揮以時間分散週期波動、儲備晚年退休資金的效果。
發佈留言