在美加即將就鋼鐵與汽車關稅達成妥協的預期下,芝加哥商業交易所(CME)的北美熱軋鋼捲(HRC)期貨價格出現高檔震盪與溢價收斂走勢。
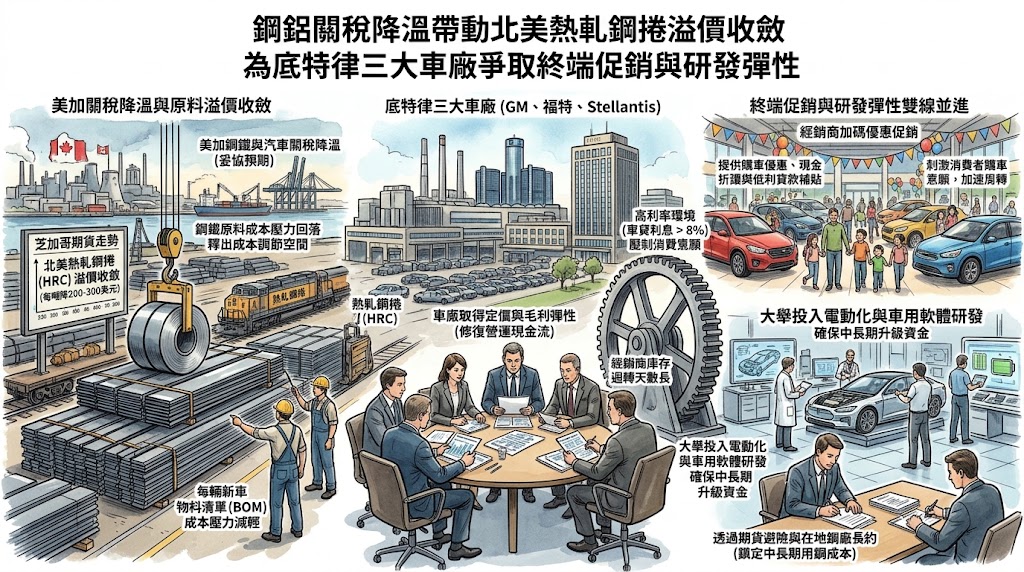
先前因美方研議對加拿大鋼鐵開徵最高 50% 關稅的政策預期,北美本土鋼材價格相較於西歐與亞洲基準價格,出現了每噸高達 200 至 300 美元的政策性溢價。這項額外的原料成本直接衝擊通用汽車(GM)、福特(Ford)、斯特蘭蒂斯(Stellantis)等底特律傳統三大車廠,以及開拓重工(Caterpillar)等重工業製造商。
高價鋼材使每輛新車的物料清單(BOM)成本增加 800 至 1,500 美元不等。在美國高利率環境下,汽車貸款利率普遍突破 8%,終端消費者對新車價格與每月還款金額的敏感度顯著提升,車廠難以將上游原料成本全額轉嫁給買方,只能被動承受營業毛利率受到侵蝕的壓力。
大宗金屬原物料因地緣貿易限制累積的政策溢價,碰上高息環境下終端汽車消費買氣趨於保守的現實,說明了製造業單純依靠漲價吸收原料通膨的空間已相當有限。跨國汽車製造業者正藉由關稅政策緩和的空檔,重新檢視金屬採購合約架構,以修復企業的毛利空間與營運現金流。
在車貸利率偏高的市況下,經銷商庫存週轉天數拉長已成為車廠的營運負擔。美加鋼鐵關稅若順利調降,帶動北美鋼價逐步回歸國際合理水準,每輛新車預計可釋出數百至上千美元的成本調節空間。
這項原料成本的降低,使車廠在定價策略上取得更大彈性,不必在「堅持售價導致庫存積壓」與「降價促銷直接壓縮利潤」之間陷入被動。車企能將上游節省的成本,轉化為終端購車優惠、低利貸款補貼或現金折讓,藉此刺激消費者的購車意願,減緩高利率對銷售節奏的壓制。
此外,原料價格波動也促使重工業製造業者重新檢視採購避險機制。
過度集中於單一產地或未進行價格避險的原料採購模式,容易受到貿易政策變動的干擾。國際車廠在關稅情勢明朗之際,正逐步調整金屬原料的長約結構,包含透過期貨衍生品建立跨區域價差對沖,並擴大與具備產能優勢的在地鋼廠簽訂長期價格與供貨協議,鎖定中長期的用鋼成本。
透過在期貨市場避險與現貨採購合約上的分流配置,製造商能夠降低貿易政策變動對生產成本的即時衝擊,進而在應對終端市場波動的同時,穩定支應用於電動化與車用軟體架構升級的研發資金。
發佈留言