在台南北外環快速道路串聯效益與南科擴建題材帶動下,永康區與安南區成為近年台南推案量與成屋移轉動能最集中的兩大熱區。
從永康鹽行國中重劃區、東橋特區,一路延伸至安南九份子與草湖寮地區,建商普遍看好直通南科的交通優勢,推出多個數百戶規模的大樓預售案,推升兩區穩居台南房市交易量前列。
然而,這波在景氣熱絡時期簽訂的大量預售合約,近期陸續邁入完工交屋階段,卻碰上金融貸款環境緊縮的考驗。
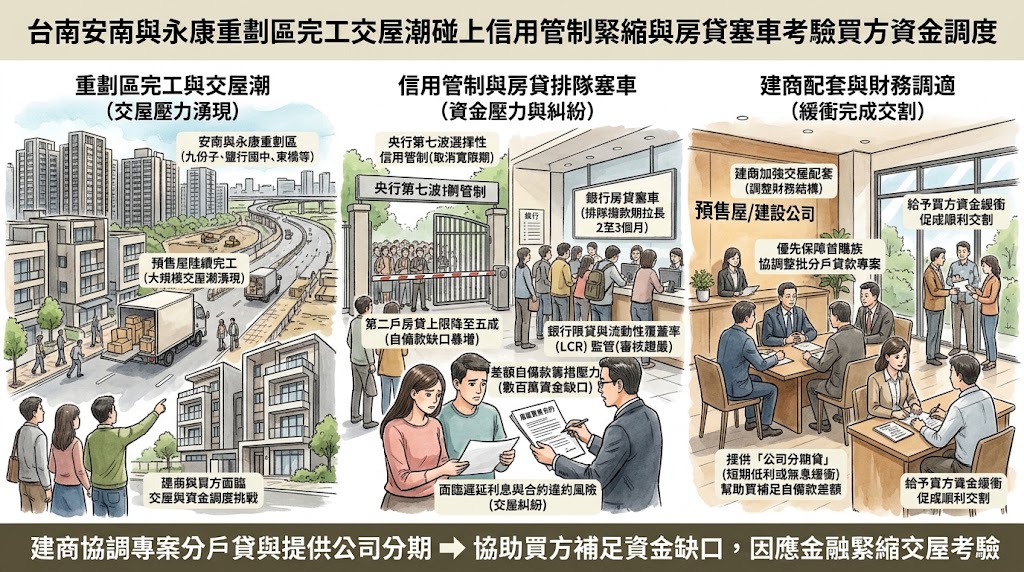
中央銀行第七波選擇性信用管制嚴格規範名下有房者的房貸成數,除了取消寬限期,第二戶房貸成數上限亦降至五成;與此同時,銀行體系在《銀行法》第 72 條之 2 不動產放款天花板與流動性覆蓋率(LCR)的監管要求下,加強放款節奏管控,使房貸排隊撥款週期普遍拉長至 2 到 3 個月。過去仰賴高槓桿、寬限期並預期交屋後轉手的置產買盤,在實體交割時面臨差額自備款籌措與資金到位的現實壓力。
交通建設題材引發的重劃區推案潮,碰上主管機關控管房市信用風險及銀行緊縮放款水喉的監管趨勢,說明了以往依靠低首付槓桿博取交屋增值的模式已面臨調整。台南新興重劃區的房市焦點,已由前期的銷售去化轉向檢驗買方的實質現金準備與建商的交屋應變能力。
在購屋資金結構上,過去兩三年進場的買方中,部分屬於持有兩戶以上的置產族群。在簽訂預售合約時,多數預期交屋時能取得七成至八成貸款;但隨著第二戶房貸上限限縮至五成,以總價 1,500 萬元的住宅為例,交屋階段需在有限時間內額外補足數百萬元的自備款差額。
此外,公股與民營銀行面對放款額度控管與利差考量,在受理非首購或第二戶房貸時審核趨於審慎,使進件與核貸時程拉長。買方若無法在期限內順利辦妥貸款,便需承擔契約遲延利息,甚至面臨買賣合約無法完成交割的風險。
對推案建商而言,若交屋階段發生較高比例的退戶或延遲,將直接影響營收認列進度與營運現金流,並對後續土建融資的資金調度形成壓力。
為了確保合約順利履行,不少開發商已主動加強交屋端的財務配套。
實務上,部分建商成立專案小組,主動協調配合銀行爭取整批分戶房貸的專案額度,優先確保符合資格的首購族群順利排撥;針對因政策限制而產生貸款成數缺口的買方,部分業者則研議提供短期低利或無息的「公司分期貸」,協助補足差額以完成交割。
透過建商適度分擔短期融資功能、給予買方補足資金的緩衝期,市場買賣雙方正藉由調整財務結構,因應金融緊縮下的交屋考驗。
發佈留言