在國際巴塞爾協定三(Basel III)規範下,流動性覆蓋率(LCR)被設定為評估銀行抵禦短期流動性衝擊的重要量化標準,要求銀行持有的「優質流動性資產(HQLA)」對「未來 30 天淨現金流出量」的比率不得低於 100%。
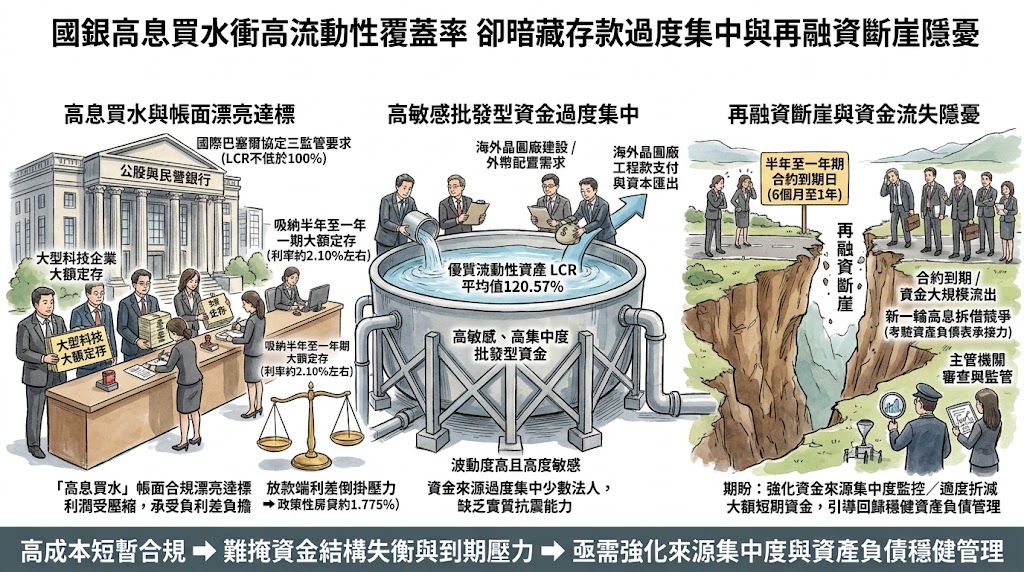
依據主管機關公布數據,全體本國銀行 8 月底 LCR 平均值回升至 120.57%,帳面表現高於監管紅線。然而,在漂亮數據的背後,反映出銀行體系在特定專案貸款與資金調度受限下,轉向以高息爭奪大額企業存款的現象。
為了因應 LCR 計算公式並維持報表達標,部分銀行向大型科技企業爭取半年至一年期的大額定存,將牌告利率由 1.75% 一路推升至 2.10% 左右。這類高成本頭寸若用於支應利率約 1.775% 的政策性房貸,使放款端每承作一筆就面臨利差倒掛的壓力。
銀行藉由向大型科技業者吸納短期大額定存來充實優質資產與平衡預期流出,形式上滿足了監理要求,但實務上是以壓縮利潤為代價換取帳面合規,並將具備高度議價能力、隨時可能因海外建廠或外幣配置而轉移的批發型資金,轉化為支撐流動性指標的主要來源。
監理機制強調單一量化指標的達標要求,碰上商業銀行為避免監理懲處而採取高成本吸金的應對措施,顯示出單看帳面 LCR 數據並不能完全等同於銀行體系具備實質抗震能力。金融監理與資金調控正面臨如何穿透帳面數字、評估結構性體質的考驗。
LCR 的政策初衷在於促使銀行保留充足的高流動性資產以應對極端市場波動。然而,大型企業的大額存款在性質上屬於高敏感度、高集中度的批發型資金,與一般散戶穩定性較高的核心存款存在本質差異。銀行承擔負利差去維繫偏高的 LCR 水準,不僅墊高了機構整體的負債成本,也將流動性防線過度繫於少數大型企業的財務配置決策。
此外,半年至一年期的短期定存並未根本解決資金供需結構失衡,僅是將資金壓力遞延至合約到期日。一旦國際高利率環境促使外幣配置需求增加,或是科技大廠因海外晶圓廠工程款支付而需大規模匯出資本,大額資金的調動將直接考驗銀行的資產負債表承接力,甚至可能引發新一輪的高息拆借競爭。
金融管理若要兼顧指標合規與營運體質,關鍵在於強化對資金結構實質風險的監控。主管機關可進一步檢視 LCR 資金來源的集中度風險與利差結構,針對單一法人大額短期資金設定適度的折減標準;貨幣主管機關亦可適時透過公開市場操作調節市場游資水位,引導銀行回歸穩健的資產負債管理,避免形式合規削弱金融機構的長期獲利與資本基礎。
發佈留言