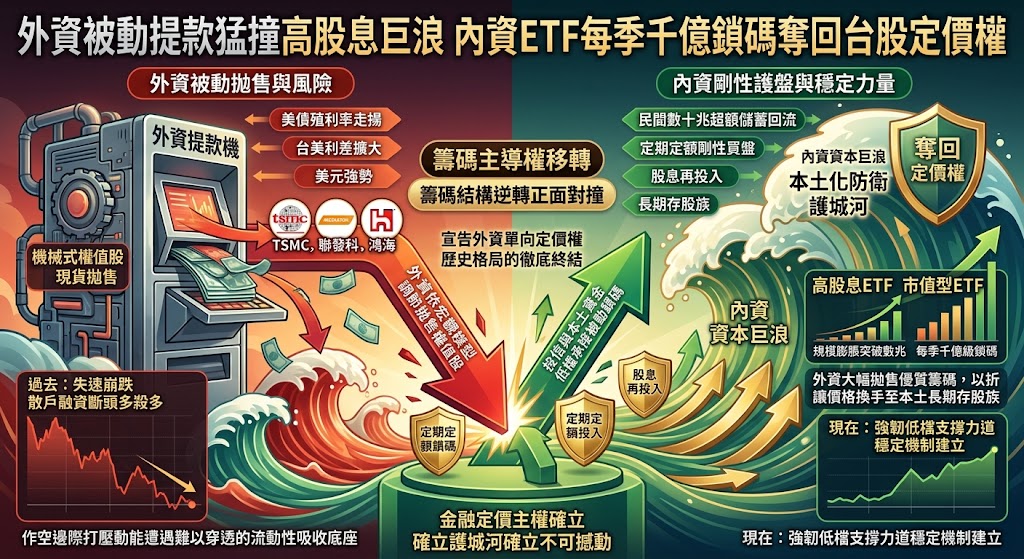
回顧台灣資本市場過去三十年的運行歷史,台股長年被國際機構定性為典型的淺碟型外資提款機。每逢美債殖利率走揚、台美利差擴大引發美元強勢,外資保管專戶便會透過期貨避險與權值股現貨調節,將獲利匯回美元體系,往往造成加權指數失速下墜。
然而,在當前的高利率與地緣動盪週期中,這套外資牽動台股走勢的既定傳導鏈條卻發生了根本性逆轉。在面對外資動輒單月提款數千億元的拋售潮下,台股指數並未重演過去動輒數千點的踩踏式崩跌,反而展現出強韌的低檔支撐力道。
這場微觀籌碼結構的革命性變革,核心關鍵在於台灣內資力量的全面重塑。以高股息與市值型為代表的被動式指數股票型基金(ETF),整體規模在數年間迅速膨脹突破數兆元新台幣,疊加台灣民間數十兆元龐大的超額儲蓄,透過定期定額與被動投資管道,形成每月數百億甚至千億級別的剛性內資買盤。
跨國避險資本隨利差擴大而發動的機械式外資現貨拋售,與台灣本土龐大超額儲蓄轉化為被動型ETF實體鎖碼的剛性護盤正面對撞,宣告了外資在台股擁有絕對單向定價權與生殺大權歷史格局的徹底終結,台股微觀籌碼結構已實現一場由外資被動流出轉向內資資本實體定價權奪回的本土化防衛戰。
過去外資提款往往引發散戶融資斷頭與多殺多的流動性連鎖危機,如今被動投資機制徹底改變了市場生態。只要廣大投資人持續進行定期定額扣款與股息再投入,投信基金經理人就必須嚴格依照指數權重,在現貨市場買入成分股進行被動鎖碼。當外資依據全球宏觀模型調節台積電、聯發科或鴻海等大型權值股時,迎面撞上的正是投信與本土資金的低檔承接盤。外資每一次的大幅拋售,實質上都在將優質籌碼以折讓價格換手至本土長期存股族手中,使得外資做空的邊際打壓動能遭遇難以穿透的流動性吸收底座。
台灣高額貿易順差所累積的龐大民間資本,在過去多流向境外高收益債或海外基金,如今在被動理財工具成熟的推動下,超額儲蓄被成功引導回流本土優質權益資產。這場籌碼主導權的移轉,讓台股逐步具備類似美股退休體系長線資金支撐大盤的內生穩定機制。即便未來美債殖利率反覆高懸、國際地緣摩擦頻傳,本土被動型資金築起的強韌買盤,已為台灣資本市場在跨國熱錢流竄的風浪中,確立起不可撼動的金融定價主權防衛護城河。
發佈留言