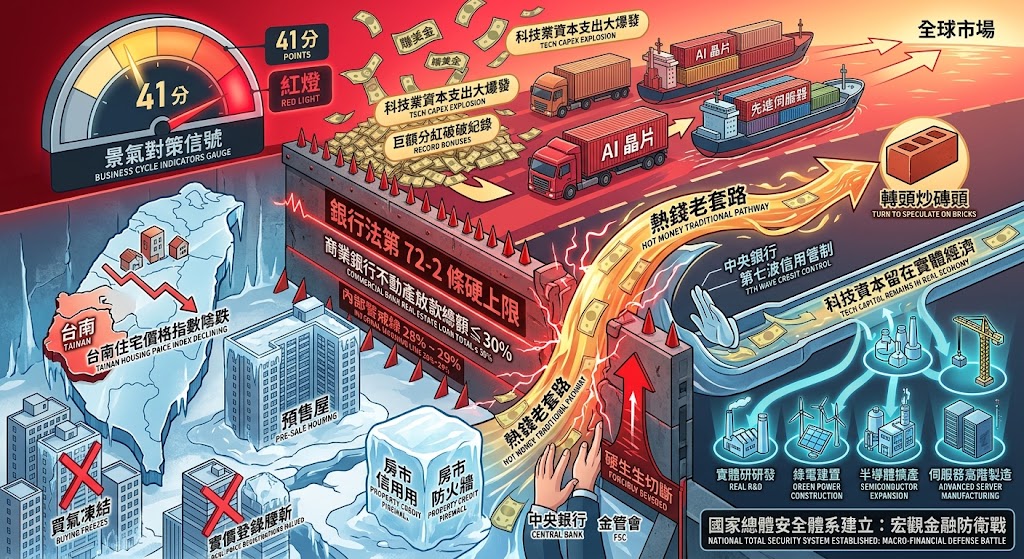
國發會最新公布的景氣對策信號持續維持在 41 分的熱絡「紅燈」,全球 AI 晶片與先進伺服器的瘋狂拉貨,帶動台灣外銷出口與科技業資本支出迎來歷史級別的大爆發。按照台灣過去三十年來的經濟劇本,每當實體科技業大賺外匯、民間游資淹到腳目時,天量的熱錢幾乎百分之百會在第一時間轉向湧入房地產,掀起一輪「工廠賺錢、全民炒房」的資產膨脹狂歡。
然而,2026 年當下的宏觀數據卻撞出了一道極其罕見的「冰火斷層」:一邊是總體景氣紅燈高掛、科技巨頭分紅連連破紀錄;另一邊的房地產市場卻如同掉入冰庫,台南住宅價格指數連月陰跌,單月預售屋實價登錄申報更直接腰斬萎縮至僅剩兩百多件。
這道看似違背傳統經濟直覺的脫鉤現象,背後的核心樞紐,正是中央銀行第七波信用管制的重拳,疊加《銀行法》第 72-2 條規範(商業銀行不動產放款總額不得超過存款總額及金融債券發售額之 30%)直接撞上 28% 至 29% 內部警戒線所形成的「絕對物理天花板」。
實體高科技產業狂賺美元所引發的熱錢海嘯,與金融體系嚴控不動產放款水位所築起的高牆正面對撞,揭示了台灣金融監管架構已成功阻斷「實體繁榮無腦轉化為房市炒作」的惡性傳導;國家總體安全體系正建立起一場「科技外銷極限擴張與地產信用深度隔離」的宏觀金融防衛戰。
過去台灣房市的每一次暴衝,背後都有銀行體系放任資金傾斜、爭相競逐房貸業務的寬鬆推手。然而,當前全台主要行庫的不動產放款集中度普遍被卡死在法定警戒線邊緣,各家銀行為了維持資本適足率與防範流動性風險,不得不主動收傘——不僅對建商土建融大幅抽銀根、大幅拉高預售案審查門檻,對一般購屋客更祭出「排隊撥款、拉高利率至 2.5% 至 3% 以上、嚴審收支比」的信貸配給機制。這意味著即便科技業發放巨額分紅,投資人也無法透過高槓桿借貸複製「1 塊本金買 5 塊房子」的炒房遊戲,金融體系的剛性節流直接切斷了房市的流動性活水。
央行與金管會聯手築起的「房市信用防火牆」,在總體戰略層面具備極高的深層智慧。若放任 AI 算力賺取的龐大資本再度灌入土地與磚頭,不僅會迅速推升全體社會的營運與居住成本、壓縮年輕專業人才的生存空間,更會導致金融體系高度曝險於單一資產價格泡沫的系統性風險之中。藉由將銀行信用資源強行約束在實體研發、綠電建置、半導體擴產與伺服器高階製造等生產性資本領域,台灣成功實現了「科技資本留在實體經濟擴大技術壁壘、不動產市場橫盤去槓桿消弭金融毒瘤」的結構性分離,為國家經濟在動盪的國際地緣大局中,確立起不可撼動的長期主權防禦底座。
發佈留言