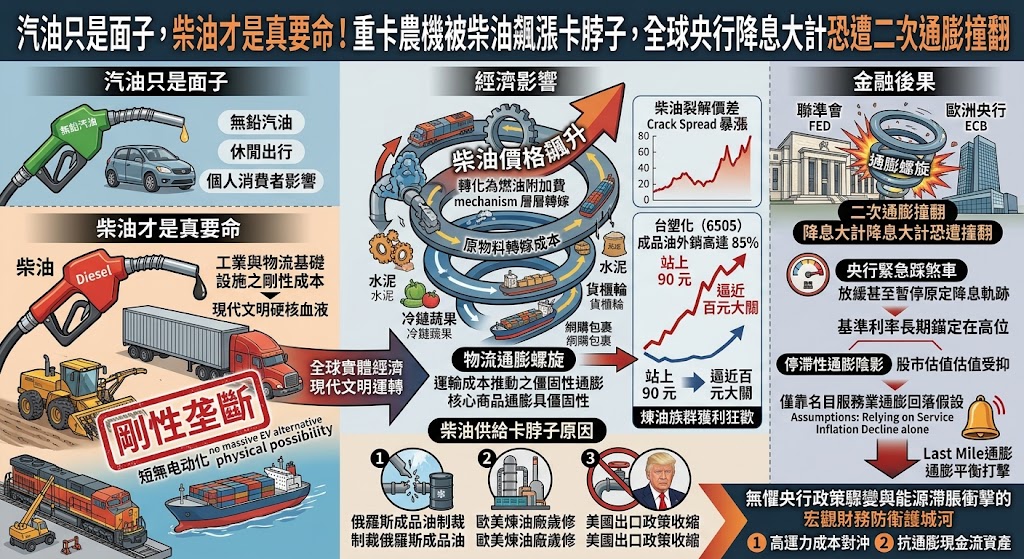
在大眾輿論的刻板印象中,提到油價,一般人直覺想到的往往是自用小客車所加的「無鉛汽油」;但在總體經濟學與實體供應鏈的世界裡,「柴油」才是真正維持全球現代文明運轉的硬核血液。從遠洋貨櫃輪與沿海駁船、穿梭公路網的長途重型拖車、內陸鐵路的內燃機車,到港口碼頭的重型吊裝機具,甚至農田裡不可或缺的巨型耕耘機與收割機,其能源架構幾乎全被柴油剛性壟斷,且短期內完全沒有任何大規模電動化替代的物理可能。
當全球柴油供給受到俄羅斯成品油制裁、歐美煉油廠歲修以及美國出口政策收縮的多重擠壓而陷入全面緊俏時,全球柴油裂解價差(Crack Spread)呈現非線性暴漲;在資本市場上,成品油外銷比重高達近 85% 的台塑化(6505)應聲跳空站上 90 元並逼近百元大關。然而,在這波煉油族群獲利狂歡的背後,更深層的總體經濟警訊在於:柴油飆漲正化身為凶猛的「燃油附加費」與「原物料轉嫁成本」,如水銀瀉地般全面倒灌進各國實體經濟。
柴油作為工業與物流基礎設施之剛性成本的物理不可替代性,與歐美主要央行力圖壓制物價、開啟寬鬆貨幣週期的政策目標正面對撞,揭示了「僅靠名目服務業通膨回落即可順利重返低利率環境」的過度樂觀假設;全球總體經濟正面臨一場「柴油供給緊縮引爆物流通膨螺旋、逼迫央行降息路徑緊急踩煞車」的金融防禦大考。
汽油價格上漲主要抑制個人消費者的休閒出行意願,但柴油價格攀升卻會像隱形重稅般,無差別滲透到每一噸水泥、每一箱冷鏈蔬果、每一只貨櫃與每一件網購包裹之中。物流車隊與航運公司無法自行吸收高昂的油料成本,只能全面啟動燃油附加費(Fuel Surcharge)機制,層層轉嫁至終端批發商與消費者。這種由運輸成本推動的通膨具備極強的僵固性(Sticky Inflation),即便終端消費需求走疲,物流成本的高企亦會強行撐住核心商品通膨,引發企業毛利率萎縮與民生物價居高不下的「停滯性通膨」陰影。
歐美各大央行近期普遍因通膨數據回落至 2% 至 3% 區間而啟動或醞釀預防性降息,推升全球風險資產估值狂歡;然而,柴油作為供給側成本的暴衝,隨時可能打破通膨最後一哩路(Last Mile)的平衡。若柴油短缺演變為全球性危機並導致通膨預期二度死灰復燃,聯準會與歐洲央行將被迫放緩甚至暫停原定的降息軌跡,迫使全球基準利率長期錨定在限制性高位。在宏觀資產配置維度下,市場參與者必須跳脫對低資金成本的盲目依賴,重新將「高運力成本對沖」與「抗通膨現金流資產」納入核心底倉,構築起無懼央行政策驟變與能源滯脹衝擊的宏觀財務防衛護城河。
發佈留言