全球金融市場在經歷了幾個月「物價持續降溫、各國央行準備大舉降息」的樂觀氣氛後,近期迎來了總體經濟現實的無情考驗。
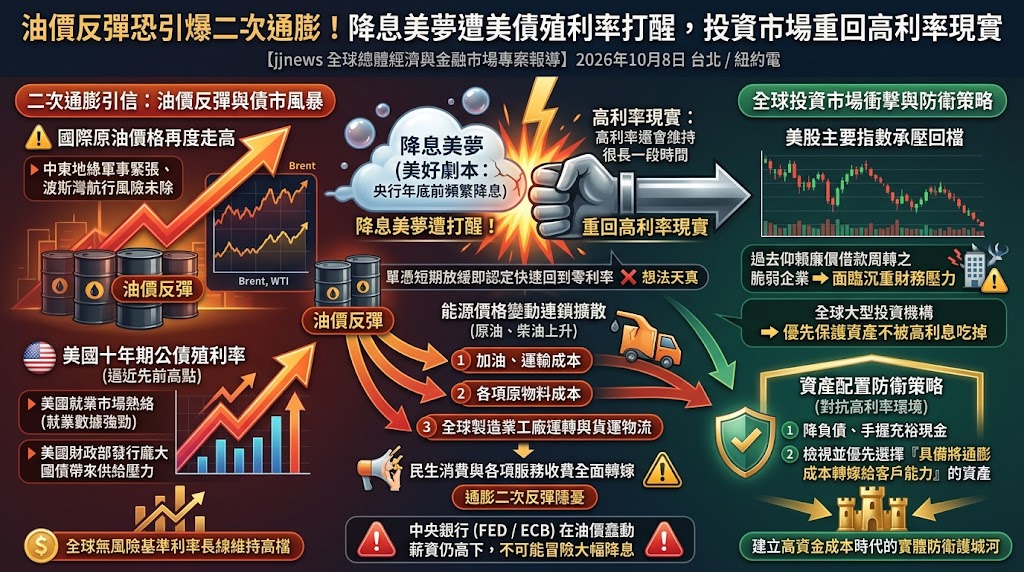
在中東地緣軍事緊張持續、波斯灣航行風險未除的影響下,國際原油價格再度走高。油價的回升,直接在物價數據中的加油、運輸與各項原物料成本中埋下了物價可能再度反彈的隱憂。與此同時,美國公布的就業市場數據依舊熱絡,加上美國財政部持續發行龐大國債帶來供給壓力,推動美國十年期公債殖利率強勢走高、逼近先前高點。市場原本期待央行年底前頻繁降息的美好劇本瞬間被打破,華爾街投資人被迫重新接受「高利率還會維持很長一段時間」的現實,導致美股主要指數從高檔承受沈重的回檔壓力。
原物料價格上漲引發的物價壓力,碰上市場過度樂觀期待降息所堆出的高估值,說明了單憑物價短期放緩就認定能快速回到過去零利率時代的想法過於天真。全球投資市場正從慶祝降息的狂歡中清醒過來,轉向必須認真面對長期高資金成本的考驗。
能源價格的變動對整體物價有著連鎖擴散的影響。原油與柴油不僅僅是汽機車燃料,更是全球製造業工廠運轉與貨運物流的基本開銷。當國際油價在每桶上百美元附近震盪時,這些成本會在幾個月內陸續轉嫁到一般民生消費與各項服務收費上。中央銀行在面對薪資與服務業價格依然偏高的情況下,不可能在油價蠢蠢欲動時冒險大幅降息。美債殖利率的走高,正是債券市場對物價短期內難以徹底降溫的客觀反應,直接打斷了股市單靠央行印鈔放水來推升股價的期待。
面對油價回升與市場利率反彈的雙重環境,過去仰賴廉價借款周轉資金的體質脆弱企業,將面臨沉重的財務壓力。全球大型投資機構的配置想法,也從原本想趁降息賺取債券價格上漲的差價,轉為優先保護資產不被高利息吃掉。無論是企業經營或個人投資,當前最重要的是不再押注央行放水,而是檢視自己手中的資產是否具備把通膨成本轉嫁給客戶的能力,並且盡可能降低負債、手握充裕現金,才能在利率偏高的環境中穩穩站住腳步。
發佈留言