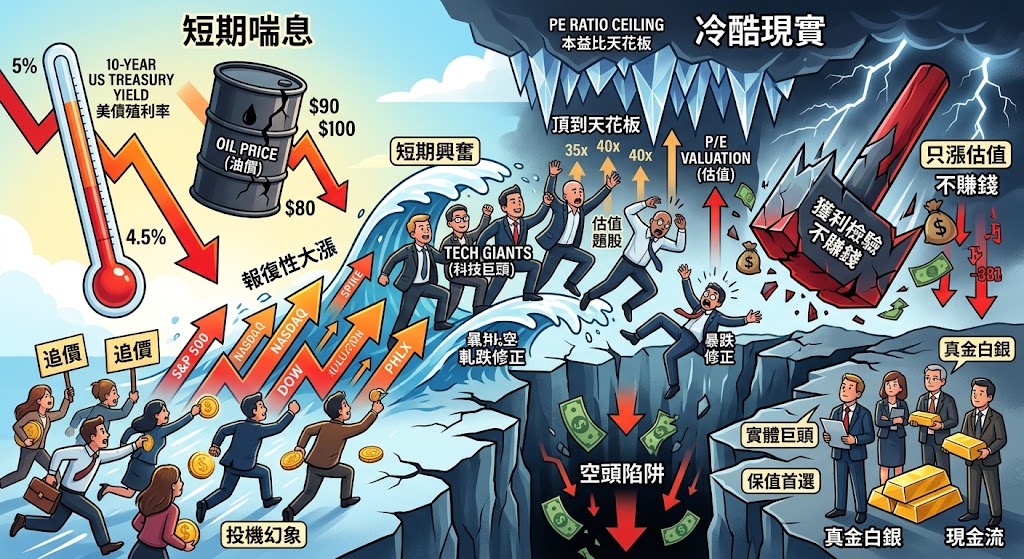
先前把全球股市壓得喘不過氣的兩大緊箍咒——逼近 5% 大關的十年期美債殖利率,以及在中東戰火催化下高高掛起的國際油價,在最新交易日雙雙出現顯著回檔。這場「油價掉、利率降」的即期喘息,立刻在華爾街掀起一陣狂歡:長天期無風險利率從高點回吐了幾十個基點,直接降低了市場計算未來獲利的折現率成本,刺激標普 500、那斯達克、道瓊與費城半導體四大指數全面大漲收紅。然而,這波看似凌厲的報復性反彈,背後的底子卻相當虛浮。各大企業的實質獲利預估根本沒有明顯調高,但以科技七巨頭為首的重量級權值股,其本益比卻在短短幾天內再度逼近歷史最高天花板。在放空者被迫停損認賠(軋空)與追價買盤的推波助瀾下,市場短期的興奮,悄悄掩蓋了整體利率依然卡在高檔的冷酷現實。
這場利率小跌帶來的短暫喘息,碰上科技股估值再度頂天的現實,清楚戳破了「只要利率稍微跌一點、股價就能無限漲上去」的投機幻象,美股市場正迎來一場殘酷的實質獲利檢驗。
美債殖利率的短線下滑,說穿了更多只是債券放空部隊在 5% 整數大關前的獲利了結與籌碼換手,根本不代表借錢很貴的大環境已經逆轉。市場猴急地把幾十個基點的利率回落,當成科技股可以隨意亂漲的免死金牌,本質上就是一場標準的技術性軋空秀。事實上,就算十年期美債利率從 5% 稍微降到 4.5% 或 4.7%,整體的資金成本依然處於近二十年來的最高水位。當大家在幾天之內就把利率下跌的好處全數漲完、透支殆盡,如果接下來幾家科技巨頭繳出的財報沒能拿出超乎預期的真金白銀,吹大的本益比泡沫隨時會被下一波利率反彈砸得粉碎。
更危險的是,當你把錢放在最安全的十年期美債裡,就能躺著穩賺將近 5% 的利息時,去買那些本益比三十倍、四十倍的科技股,能多拿到的風險利潤補償已經被壓縮到幾乎為零。這代表現在的股票市場完全沒有犯錯的空間,只要哪家大廠在接下來這一季毛利率稍微縮水一點、或者 AI 伺服器的花費稍微超支一點,股價就會迎來毫不留情的暴跌修正。在這種折現率反覆拉扯的震盪期,只會靠畫大餅炒題材的公司注定走不遠,只有那些獲利能力極強、手頭現金花不完,而且遇到通膨有本事直接跟客戶漲價的真正實體巨頭,才能替投資人擋住這場技術性反彈隨時可能熄火的風險。
發佈留言