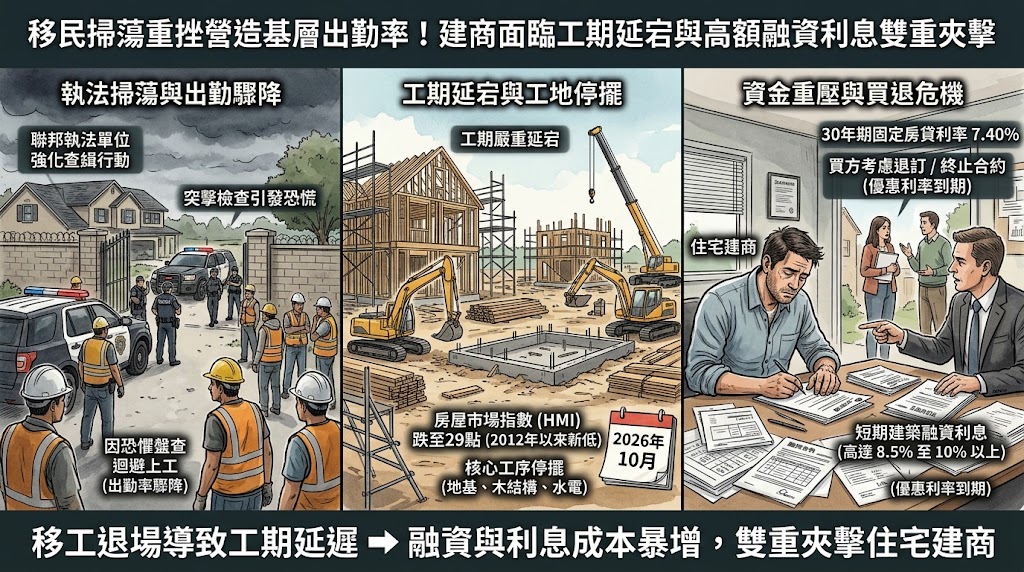
全美住宅建築商協會(NAHB)與富國銀行公布的 2026 年 10 月房屋市場指數(HMI)跌至 29 點,創下 2012 年 6 月以來的新低。
這項數據除了反映美國 30 年期固定房貸利率升至 7.40% 對購屋買氣的壓抑外,更揭露了營建供給端遭遇的非經濟干擾:全美超過三分之一的住宅建商回報,聯邦執法單位近期強化的移民查緝行動直接打亂了工地施工排程。
美國住宅營建業的基層體力人力長期仰賴拉美裔移工,突擊檢查引發了廣泛的觀望與恐懼。不僅無證勞工迴避上工,部分合法持證的技工與下游包商也因擔憂盤查波及自身或親友身分,選擇暫時不出勤。
勞動供給驟減導致地基灌漿、木結構搭建、水電管線埋設等前期核心工序停擺;在建商背負高額建築週轉融資利息的環境下,工期延誤直接轉化為沈重的現金流壓力。
聯邦政府強化移民查緝的執法行動,碰上住宅建築對移工勞動力的深層依賴,說明了單純按照常規工程預算進行進度控管的作法,難以應對外部政策帶來的變動。美國住宅開發產業正面臨執法風險轉化為工期延宕,進而推高融資利息負擔的營運考驗。
現代住宅施工高度依賴各專業工種之間的接續配合,泥作、屋頂、框架等任何一個環節工人缺勤,後續的工序都必須跟著停工等待。查緝行動引發的心理效應打亂了原本的協力發包秩序,合法技工為了避免盤查麻煩而選擇缺勤,使缺工情況迅速擴大。即使建商願意加價招工,在全美營造勞工本就緊俏的背景下,也很難在短時間內補足具備操作經驗的人力,施工進度大幅放緩。
在 30 年期長期房貸利率處於 7.40% 的高位下,建商取得的短期土地開發與建築融資(Construction Loan)利率普遍維持在 8.5% 至 10% 以上的水準。
建案工期每延遲一個月,建商就必須向借貸機構多繳納可觀的利息支出;同時,交屋時程延誤還可能導致買方的優惠房貸利率承諾到期,增加買方退訂或終止合約的機率。
面對這種非經濟要素的干擾,建商的因應重點在於調整現場施工與財務結構。在發包前加強分包商的用工合規檢視,減少因突發稽查導致的停工風險;同時評估導入預製構件(Prefabricated)與模組化工法,降低對現場大量體力工人的需求。在財務端則需拉高流動資金儲備、審慎評估新案開發規模,以抵禦高利率與政策查緝對現金流造成的衝擊。
發佈留言