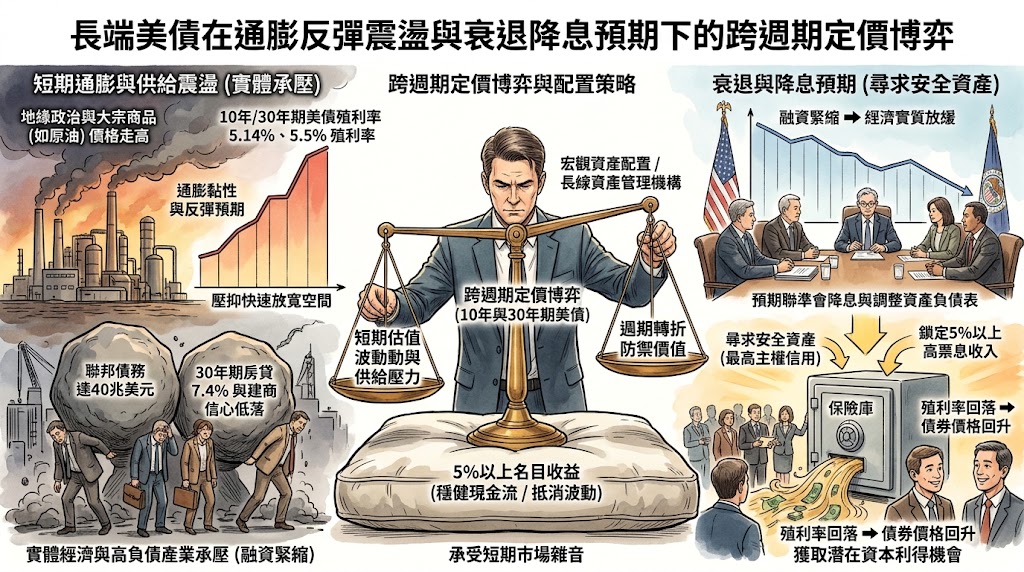
在美國 10 年期公債殖利率重返 5.14%、30 年期長債殖利率逼近 5.5% 的水準下,固定收益市場正處於跨週期的定價拉鋸。
一方面,地緣政治風險推升原油等大宗商品價格,加上通膨數據展現黏滯性,壓抑了聯準會短期內快速放寬貨幣政策的空間;若通膨出現反彈預期,長端殖利率仍有階段性上衝壓力,考驗持債部位的短期帳面承受力。
另一方面,哥倫比亞 Threadneedle 等長線資產管理機構則著眼於長天期美債的跨週期價值:當 5% 以上的高資金成本持續作用於實體經濟,使 30 年期房貸利率攀升至 7.4%、建商信心指標回落至近年低位時,融資緊縮終將對實體經濟與高負債產業形成壓力。
在聯邦政府債務總額達 40 兆美元、財政擴張空間受限的背景下,若後續經濟走向實質放緩,貨幣政策將承擔主要調節角色,降息與調整資產負債表操作仍是應對景氣下行的主要工具。
短期商品價格反彈引發的通膨預期,碰上高融資成本對經濟動能的累積壓制,說明了長端公債在目前折價階段同時反映著當期的票息水準與未來的景氣調整預期。宏觀資產配置正評估如何在承擔短期估值波動的同時,布局經濟週期轉折階段的防禦價值。
相較於過去低利率時代殖利率微幅上升即大幅侵蝕本金收益,目前 10 年期與 30 年期公債提供 5% 以上的名目收益水準,為投資組合提供穩定的現金流支撐。即使殖利率因短期通膨或發債供給因素出現震盪,高票息收入也能在一定程度上抵消價格波動造成的帳面影響,提高投資人承受短期市場雜音的空間。
在宏觀經濟運作中,高負債結構長期面對高於 5% 的名目借貸成本,往往會加速體質脆弱企業的去槓桿進程。一旦經濟動能轉向收縮,市場的定價邏輯將從擔憂通膨與債券供給,轉向尋求具備最高主權信用的安全資產。
若聯準會因應景氣轉折啟動寬鬆週期,長端殖利率的回落將帶動債券價格回升,為在相對高檔鎖定收益的長期部位帶來潛在的資本利得機會。在通膨波動與經濟放緩的雙重考量下,將長天期公債作為平衡整體資產風險的工具,有助於降低投資組合面對極端總經情境時的波動度。
發佈留言