台灣公股行庫承作「青年安心成家購屋優惠貸款」所引發的資金調度壓力持續浮現。
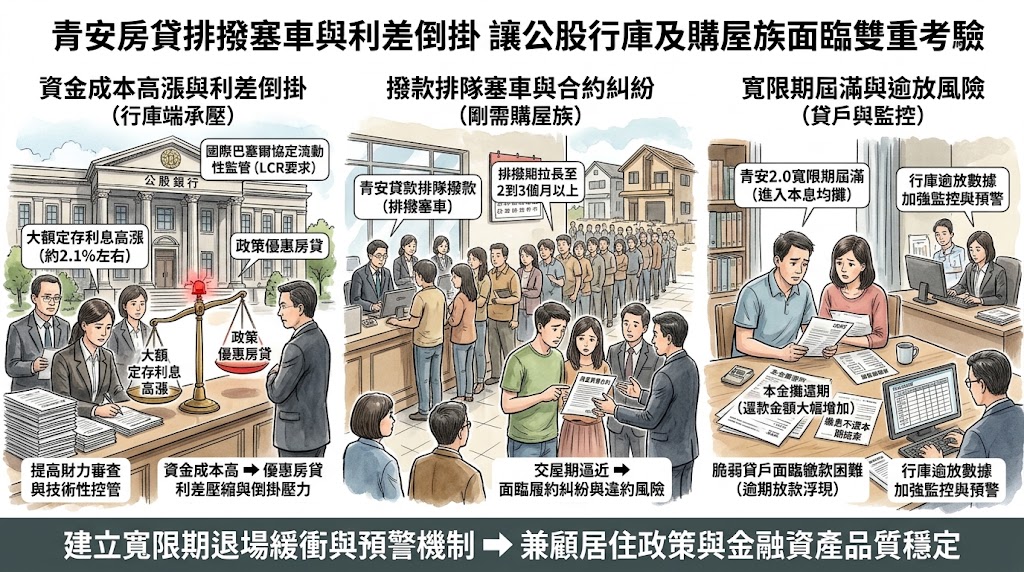
自 2026 年 8 月「青安 3.0」推動以來,部分公股行庫面臨國際巴塞爾協定「流動性覆蓋率」(LCR)維持常態水準的監管要求。在特定專案資金去化與轉存款調度受限的背景下,部分銀行轉向以 2.1% 左右的大額定存利率向大型科技企業爭取中長期頭寸。然而,這類成本偏高的資金投入受政策壓制利率的優惠房貸後,使銀行放款利差承受壓縮甚至倒掛的壓力。
這項資金壓力迅速外溢至基層房貸市場。一般首購族申請青安貸款的審核與排隊撥款期,已被迫拉長至 2 到 3 個月以上,使不少購屋人面臨房屋買賣合約無法如期履約的交屋糾紛。與此同時,過去申辦「青安 2.0」並使用寬限期的貸戶陸續迎來本金攤還期,部分財務體質較脆弱者的逾期放款(逾放)情況開始顯現,促使財政部要求行庫全面回報逾期數據並加強監控。
政府透過政策貸款減輕青年居住負擔的美意,碰上商業銀行在流動性法規與資金成本攀升下的風險定價考量,顯示出單純依靠政策指導難以長期維持低利房貸的供需平衡。住宅金融正面臨如何疏通撥款塞車問題,並防範寬限期後逾放增加的雙重挑戰。
從銀行營運角度來看,金融機構必須維持資產負債的收益與到期結構。當公股行庫為了維持法定 LCR 指標而拉高資金成本吸納大額存款時,若將昂貴資金投入利潤微薄的政策房貸,容易形成負利差負擔。因此,部分行庫實務上透過提高財力審查規格、拉長准駁時程及延後排撥等方式調節進件量,進行技術性控管。這種放款節奏的放緩,直接衝擊到有立即交屋需求的剛需自住族群。
另一方面,青安 2.0 浮現的逾放案件,突顯出先前長年期寬限期制度對借款人中長期還款能力的考驗。過去政策允許只繳息不還本的寬限模式,降低了前期的月付負擔;但當寬限期屆滿轉入本息均攤後,每月的還款金額大幅增加。在民生物價走升與實質所得成長有限的環境下,部分邊際承受力較低的貸戶便容易出現繳款困難。
主管機關與行庫若要降低潛在的壞帳風險,後續政策的重點在於建立寬限期退場的輔導與緩衝機制,例如推動漸進式階梯還款評估與預警追蹤,並適度將政策補貼融資的運作模式與銀行純商業風險評估妥善劃分,在落實居住政策目標的同時,確保金融體系的資產品質與穩定。
發佈留言