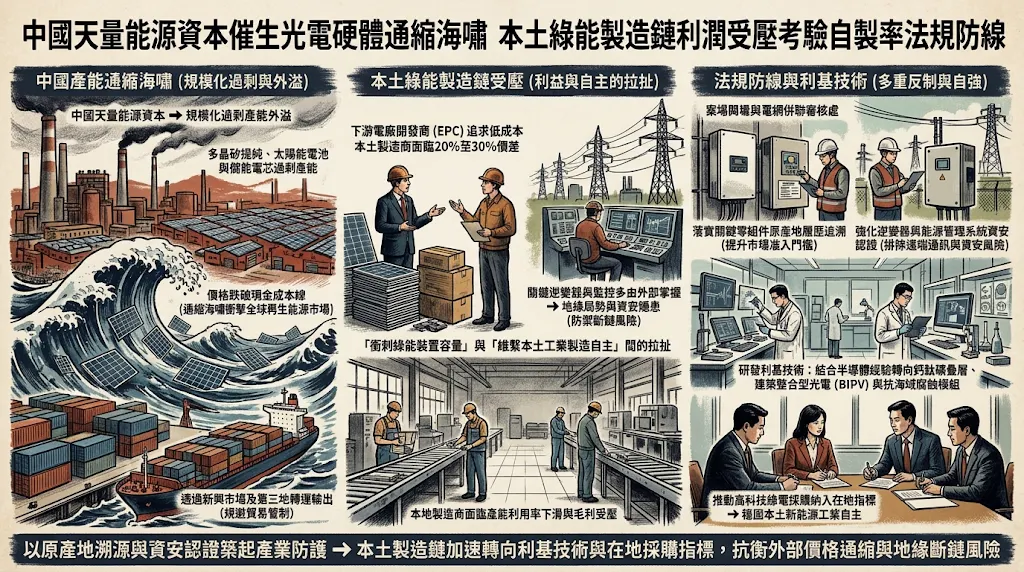
國際能源研調機構數據顯示,中國年度能源領域投資規模達數千億美元天量水準,佔據全球能源總資本開支相當比重。這股龐大資本高度集中於多晶矽提純、高階太陽能電池、磷酸鐵鋰儲能電芯及電網輸配電等硬體製造環節。然而,在產能規模遠超其國內市場新增裝機承載力的情況下,大量光電組件出廠價格跌破現金成本線,形成全球性的再生能源設備通縮壓力。在歐美陸續推動貿易救濟措施與原產地管制的背景下,相關過剩產能轉向新興市場及第三地轉運輸出,對缺乏巨額國家級補貼的台灣本土太陽能製造供應鏈帶來顯著的營運與價格競爭壓力。
從台灣再生能源產業的結構性矛盾觀察,下游電廠系統開發商(EPC)在追求內部報酬率(IRR)與控制建置資本開支的考量下,對於採購成本更具彈性的進口模組與零組件具備高度需求;然而,中上游本土電池與組件製造業者在遵循環境規範、勞工權益與合規生產成本的前提下,面臨進口料件達兩成至三成的價格落差衝擊。當低價組件與儲能設備經由轉運管道進入市場,本土製造商面臨產能利用率下滑與毛利率受壓的困境,使整體產業鏈在「衝刺綠能裝置容量」與「維繫本土工業製造自主」之間出現目標拉扯。
這種硬體設備高度仰賴外部低成本供應的現象,亦對能源轉型與地緣供應鏈韌性帶來潛在考驗。台灣半導體與高科技外銷產業在國際供應鏈倡議下,對再生能源憑證與綠電取得具備長期剛性需求;若支撐綠電供給的發電載體、智慧逆變器與電網監控組件多數由外部產能掌握,一旦遭遇地緣局勢變動或貿易阻絕,國內綠電擴充節奏與重要基礎設施的運轉穩定度將承受不確定性風險。
面對全球光電硬體的價格競爭與產能傾銷壓力,本土綠能產業鏈的防衛重點正逐步聚焦於規範審查與利基技術研發雙軌佈局。主管機關在公有案場標租及電網併聯審核中,逐步研議落實關鍵零組件原產地履歷追溯,並強化逆變器與能源管理系統之資訊安全認證,排除具備韌體遠端通訊風險之設備,提高非合規低價產品的市場准入門檻。同時,本土製造商亦結合國內半導體薄膜製程經驗,加速轉向鈣鈦礦疊層電池、建築整合型光電(BIPV)及特殊抗腐蝕海域模組等特規化利基市場,並透過推動高科技綠電採購鏈納入在地零組件指標,在價格通縮的國際市場環境下,維持本土新能源工業基礎的營運韌性與自主能力。
發佈留言