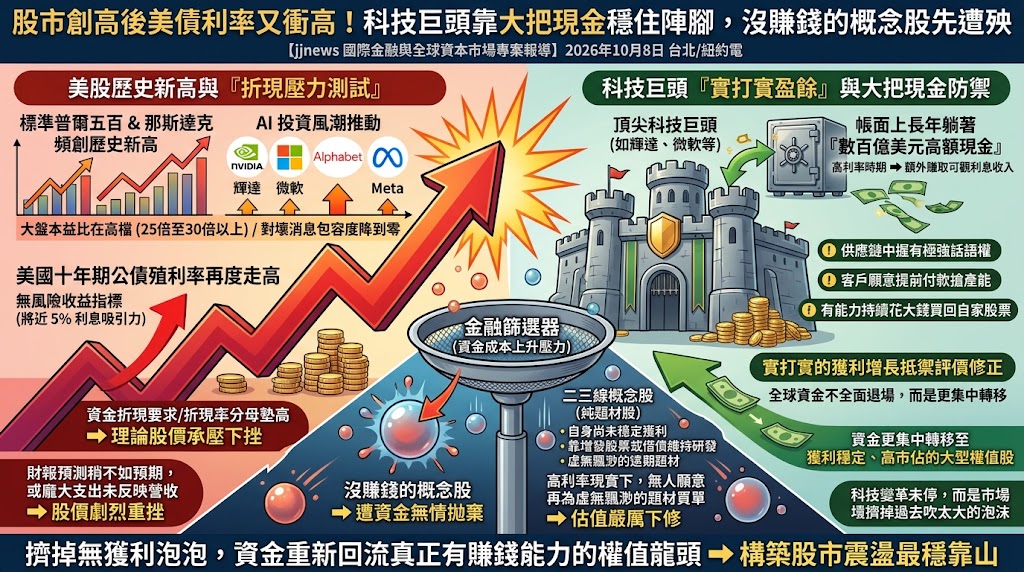
美國標準普爾五百指數與那斯達克指數在過去幾季頻頻改寫歷史新高,帶動這波漲勢的最大功臣,正是微軟、輝達、Alphabet 與 Meta 等少數幾家大型科技公司推動的人工智慧投資風潮。
然而,當被全球金融市場視為無風險收益指標的美國十年期公債殖利率再度走高時,原本推得老高的股票評價便面臨嚴格的檢視。在金融計算邏輯中,無風險利率一旦上升,市場對股票未來的獲利折現要求就會跟著拉高。特別是當大盤本益比來到二十五倍甚至三十倍以上的高檔位置時,利率每往上走一點,股票在理論上能被接受的價格就會明顯往下壓。
美股從歷史高點拉回,表面上看是投資人逢高獲利了結,但骨子裡其實是一場對高估值股票的嚴格壓力測試。當投資人買進幾乎沒有風險的美國公債就能穩穩領到將近百分之五的利息時,市場對於科技巨頭未來幾年到底能不能把投入的大筆資金真正換成白花花的利潤,自然會拿著放大鏡來嚴格檢驗。
市場利率走高壓抑了過度樂觀的股價倍數,但頂尖科技巨頭靠著龐大的營運現金流撐起防線。這場大盤回檔並不代表科技變革的停滯,而是市場在資金成本上升後,開始擠掉過去吹得太大的泡沫,讓資金重新流向真正有賺錢能力的公司。
在股價衝上歷史高點後,市場對壞消息的包容度幾乎降到零。只要科技公司公布的財報預測有一點點不如預期,或是龐大的硬體支出沒辦法很快反映在營收上,股價就很容易出現劇烈重挫。特別是那些自身還沒開始穩定獲利、平常得靠增發股票或借錢來維持研發的二三線概念股,在大家都能把錢放在高利息商品的情境下,根本沒有人願意再為虛無飄渺的遠期題材買單,這類股票往往最先遭到資金無情拋棄。
不過,手握硬實力的頂級巨頭表現卻大不相同。像輝達、微軟這類處於市場領先地位的企業,在供應鏈中握有很強的話語權,客戶願意提前付款搶產能,公司帳面上長年躺著數百億美元的高額現金。在高利率時期,這些龐大的現金甚至還能替公司賺進可觀的利息收入。
當大盤從高點回檔時,全球資金往往不會全面退場,而是更集中地轉移到這些獲利穩定、市場佔有率高,甚至有能力持續花大錢買回自家股票的大型權值股上。這種靠著實打實的獲利增長來抵擋市場評價修正的能力,成了真正有賺錢的科技大廠度過股市震盪的最佳靠山。
發佈留言