全球債券市場在經歷數週劇烈拋售、十年期與三十年期美國公債殖利率同步飆上二〇〇二年以來二十多年新高後,近期在微觀供需結構上迎來了關鍵轉折。
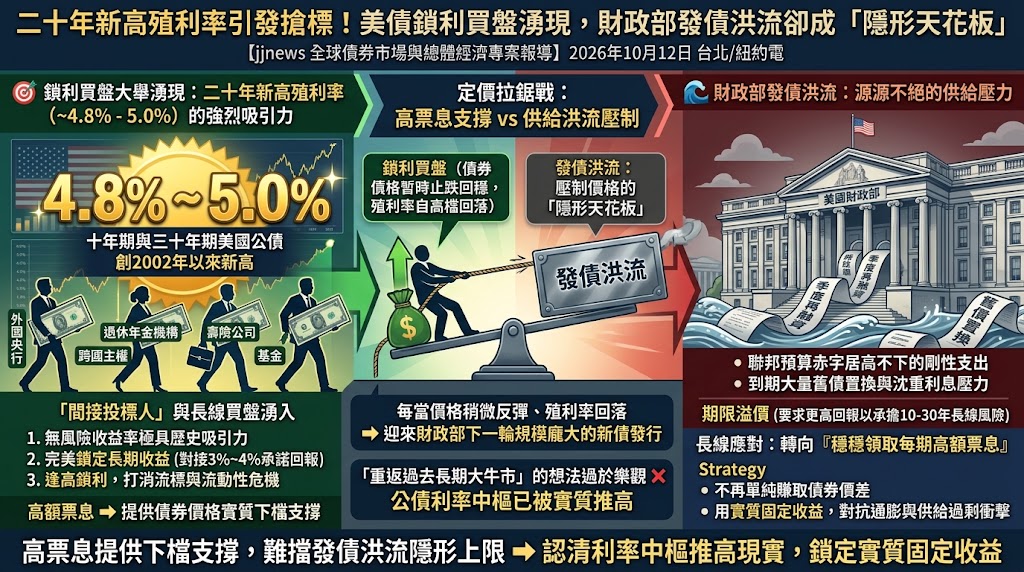
高達百分之四點八至百分之五的無風險收益率,在長期歷史水準上展現出強大的吸引力。最新一輪的美國公債標售數據顯示,投標倍數大幅回升,尤其代表外國央行、跨國主權基金與退休年金機構的「間接投標人」獲配比例創下近期高檔,帶動殖利率自高點拉回、債券價格暫時止跌回穩。
然而,這場由「逢高鎖利」買盤帶來的反彈,並沒有真正解決供給端的根本矛盾。美國聯邦政府預算赤字居高不下,美國財政部為了支應即將到期的大量舊債置換以及沈重的公債利息支出,每季「季度再融資」所發行的長天期公債規模依然處於歷史高檔,持續對承銷商與全球市場的資金吸納能力帶來考驗。
退休基金與主權機構在殖利率高點大舉買進以鎖定收益,碰上美國財政部源源不絕的發債壓力,說明了單憑短期公債標售買氣熱絡,就斷言債市將重返過去長期大牛市的想法過於樂觀。全球固定收益市場正在演變成一邊依靠高票息建立下檔支撐、一邊又必須提防發債洪流壓制價格的拉鋸戰。
此前市場最擔心的,是海外官方買家如果全面縮手,可能導致美國財政部的大額長天期公債標售出現買氣不足甚至流標的流動性危機。但當公債利率來到百分之五附近時,資金的算盤立刻改變。對於負債端承諾回報率大約落在百分之三到百分之四的壽險公司與退休金機構來說,買進這種二十年少見的高利率資產,剛好可以完美鎖定長期收益。這批長線買盤的進場,迅速消化了市場上的拋售賣壓,為債券價格提供了實質的底部支撐,化解了公債沒人要買的恐慌。
但短期買氣回溫,依然擋不住背後龐大的發債壓力。在美國國債總規模快速膨脹、利息支出已逼近國防預算的現實下,投資人自然要求更高的「期限溢價」,才願意承擔長達十年甚至三十年的借貸風險。每當公債價格因為標售順利而稍微反彈、殖利率回落時,往往馬上又會迎來財政部下一輪規模龐大的新債發行。這種反彈就會碰到發債賣壓的結構性限制,意味著公債利率的中樞已被實質推高。
當前機構投資人的應對方式,正從原本單純想賺取債券價格反彈的價差,轉向穩穩領取每期高額票息。透過實質的固定收益來對抗通膨與債券供給過剩的衝擊,成了在發債潮持續湧現的環境中最穩健的做法。
發佈留言